Domain einstiegstritt.de kaufen?
Wir ziehen mit dem Projekt
einstiegstritt.de um.
Sind Sie am Kauf der Domain
einstiegstritt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einstiegstritt.de kaufen?
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
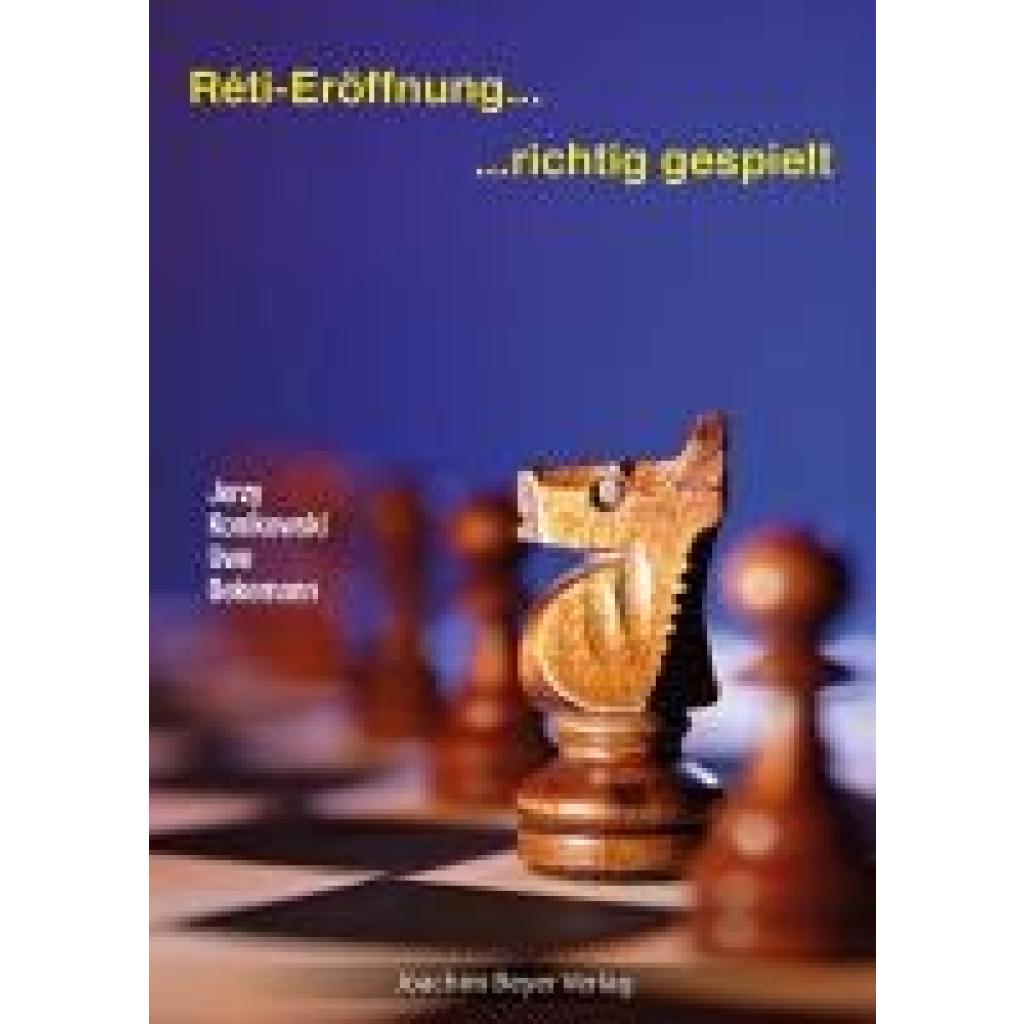
Bekemann, Uwe: Reti-Eröffnung - richtig gespieltReti-Eröffnung - richtig gespielt , Die Réti-Eröffnung wird über die Züge 1. Sg1-f3 d7-d5 2. c2-c4 eingeleitet, soweit sie nicht unter Zugumstellungen auf dem Brett entsteht. Sie führt das Spiel regelmäßig in ruhige und positionell geprägte Stellungen und vermeidet frühe und taktisch dominierte Schlagabtäusche. Damit ist sie eine ideale Wahl für den Spieler, der seine Fähigkeiten besonders im Positionsspiel sieht und vor frühen taktischen Überraschungen geschützt sein möchte. Mit der Réti-Eröffnung geht der Spieler mit Weiß zahlreichen Eröffnungssystemen aus dem Weg, sodass er einen großen Einfluss auf die Partieentwicklung nehmen kann. Über Zugumstellungen können allerdings andere Eröffnungen erreicht werden, die Kenntnis der Übergänge ist - für beide Seiten - wichtig. Dieses Werk richtet sich besonders an den Amateurspieler, dem es ein System mit den folgenden Vorzügen anbietet: 1. Leicht zu erlernen, indem es sich an zentralen Ideen und allgemeinen Aufbauplänen orientiert und lange Variantenketten nicht auswendig gelernt werden müssen. 2. Aufbau eines Spezialwissens durch Konzentration auf bestimmte Fortsetzungen. 3. Solides Stellungsspiel ab der Mittelspielphase und Schutz vor den schon erwähnten scharfen taktischen Überraschungen. 4. Nach Möglichkeit neue und noch nicht ausgetretene Zugpfade, die dem Spieler im Wissen auch einem erfahrenen Gegner gegenüber Chancengleichheit gewähren und Raum für die Erprobung neuer Ideen geben. Unsere Autoren haben dieses Buch unter dem Anspruch geschrieben, gleichermaßen für den Spieler mit Weiß wie mit Schwarz die besten Varianten zu finden, die den beschriebenen Kriterien entsprechen. Auf dieses Buch gestützt finden deshalb beide Seiten in gleicher Qualität ihre Wege ins Mittelspiel. Alle Empfehlungen und im Werk aufgezeigten Pläne basieren auf sorgfältigen Erwägungen, die sich auch den Erkenntnissen aus der Praxis bedienen, nicht nur in den Duellen am Brett, sondern auch auf der Bühne des Fernschachspiels. Analysen, die zumeist durch den Einsatz moderner Spitzen-Engines überprüft worden sind, ergänzen die Beispiele aus dem praktischen Spiel. , Lüfter- & Gebläsemotoren > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20230922, Produktform: Kartoniert, Titel der Reihe: richtig gespielt##, Autoren: Bekemann, Uwe~Konikowski, Jerzy, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 324, Keyword: 1. Sc3; 1.Sc3; Bekemann; Eröffnungskunde; Eröffnungsrepertoire; Eröffnungstheorie; Eröffnungszüge; Jerzy Konikowski; Konikowski; Reti; Reti-Eröffnung; Retieröffnung; Richard Reti; Sc3; Schachbestseller; Schacheröffnung; Schachtheorie; Uwe Bekemann; Weißrepertoire; richtig gespielt, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: HC/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beyer, Joachim Verlag, Verlag: Beyer, Joachim Verlag, Verlag: Beyer, Joachim, Verlag e.K. Inh. Robert Ullrich, Länge: 247, Breite: 172, Höhe: 22, Gewicht: 691, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2435111,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Bekemann, Uwe: Reti-Eröffnung - richtig gespieltReti-Eröffnung - richtig gespielt , Die Réti-Eröffnung wird über die Züge 1. Sg1-f3 d7-d5 2. c2-c4 eingeleitet, soweit sie nicht unter Zugumstellungen auf dem Brett entsteht. Sie führt das Spiel regelmäßig in ruhige und positionell geprägte Stellungen und vermeidet frühe und taktisch dominierte Schlagabtäusche. Damit ist sie eine ideale Wahl für den Spieler, der seine Fähigkeiten besonders im Positionsspiel sieht und vor frühen taktischen Überraschungen geschützt sein möchte. Mit der Réti-Eröffnung geht der Spieler mit Weiß zahlreichen Eröffnungssystemen aus dem Weg, sodass er einen großen Einfluss auf die Partieentwicklung nehmen kann. Über Zugumstellungen können allerdings andere Eröffnungen erreicht werden, die Kenntnis der Übergänge ist - für beide Seiten - wichtig. Dieses Werk richtet sich besonders an den Amateurspieler, dem es ein System mit den folgenden Vorzügen anbietet: 1. Leicht zu erlernen, indem es sich an zentralen Ideen und allgemeinen Aufbauplänen orientiert und lange Variantenketten nicht auswendig gelernt werden müssen. 2. Aufbau eines Spezialwissens durch Konzentration auf bestimmte Fortsetzungen. 3. Solides Stellungsspiel ab der Mittelspielphase und Schutz vor den schon erwähnten scharfen taktischen Überraschungen. 4. Nach Möglichkeit neue und noch nicht ausgetretene Zugpfade, die dem Spieler im Wissen auch einem erfahrenen Gegner gegenüber Chancengleichheit gewähren und Raum für die Erprobung neuer Ideen geben. Unsere Autoren haben dieses Buch unter dem Anspruch geschrieben, gleichermaßen für den Spieler mit Weiß wie mit Schwarz die besten Varianten zu finden, die den beschriebenen Kriterien entsprechen. Auf dieses Buch gestützt finden deshalb beide Seiten in gleicher Qualität ihre Wege ins Mittelspiel. Alle Empfehlungen und im Werk aufgezeigten Pläne basieren auf sorgfältigen Erwägungen, die sich auch den Erkenntnissen aus der Praxis bedienen, nicht nur in den Duellen am Brett, sondern auch auf der Bühne des Fernschachspiels. Analysen, die zumeist durch den Einsatz moderner Spitzen-Engines überprüft worden sind, ergänzen die Beispiele aus dem praktischen Spiel. , Lüfter- & Gebläsemotoren > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20230922, Produktform: Kartoniert, Titel der Reihe: richtig gespielt##, Autoren: Bekemann, Uwe~Konikowski, Jerzy, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 324, Keyword: 1. Sc3; 1.Sc3; Bekemann; Eröffnungskunde; Eröffnungsrepertoire; Eröffnungstheorie; Eröffnungszüge; Jerzy Konikowski; Konikowski; Reti; Reti-Eröffnung; Retieröffnung; Richard Reti; Sc3; Schachbestseller; Schacheröffnung; Schachtheorie; Uwe Bekemann; Weißrepertoire; richtig gespielt, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: HC/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beyer, Joachim Verlag, Verlag: Beyer, Joachim Verlag, Verlag: Beyer, Joachim, Verlag e.K. Inh. Robert Ullrich, Länge: 247, Breite: 172, Höhe: 22, Gewicht: 691, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2435111,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.